Découvrir la pré-comptabilité Brik
·
L'essentiel
Pour démarrer la pré-comptabilité, connectez votre compte bancaire via la norme DSP2 et définissez une date de départ. Réalisez ensuite trois gestes fondamentaux : attribuez chaque virement reçu dans l'onglet « Transactions » en séparant le loyer des charges, enregistrez vos factures dans « Dépenses » en qualifiant les charges récupérables fixées par décret, et traitez l'onglet « Tâches » jusqu'à le vider entièrement.
Attribuer un loyer, attribuer une charge, comprendre ce qui est récupérable ou non : les trois gestes qui font tout le reste. Guide de démarrage.
Démarrer la pré-comptabilité locative exige de ventiler chaque virement entrant entre loyer nu et provisions pour charges, puis de qualifier chaque facture selon son caractère récupérable ou non. Pour maintenir une gestion rigoureuse, l'obligation fonctionnelle du bailleur est de traiter l'ensemble des flux bancaires remontés via la connexion sécurisée jusqu'à vider intégralement la liste de l'onglet Tâches.
Chaque structure juridique disposant de son propre patrimoine et de sa déclaration fiscale distincte, Brik isole de manière étanche la pré-comptabilité de chaque entité. Cette fonctionnalité de suivi et d'imputation comptable est accessible à partir de la formule + Patrimoine (19,80 €/mois TTC) ainsi que dans l'offre Brik Pro, dont les conditions sont détaillées sur la page Tarifs.
Pour organiser efficacement vos premiers gestes, accédez à la section Pré-comptabilité, sélectionnez votre structure et traitez prioritairement les trois onglets clés : Tâches, Transactions et Dépenses.
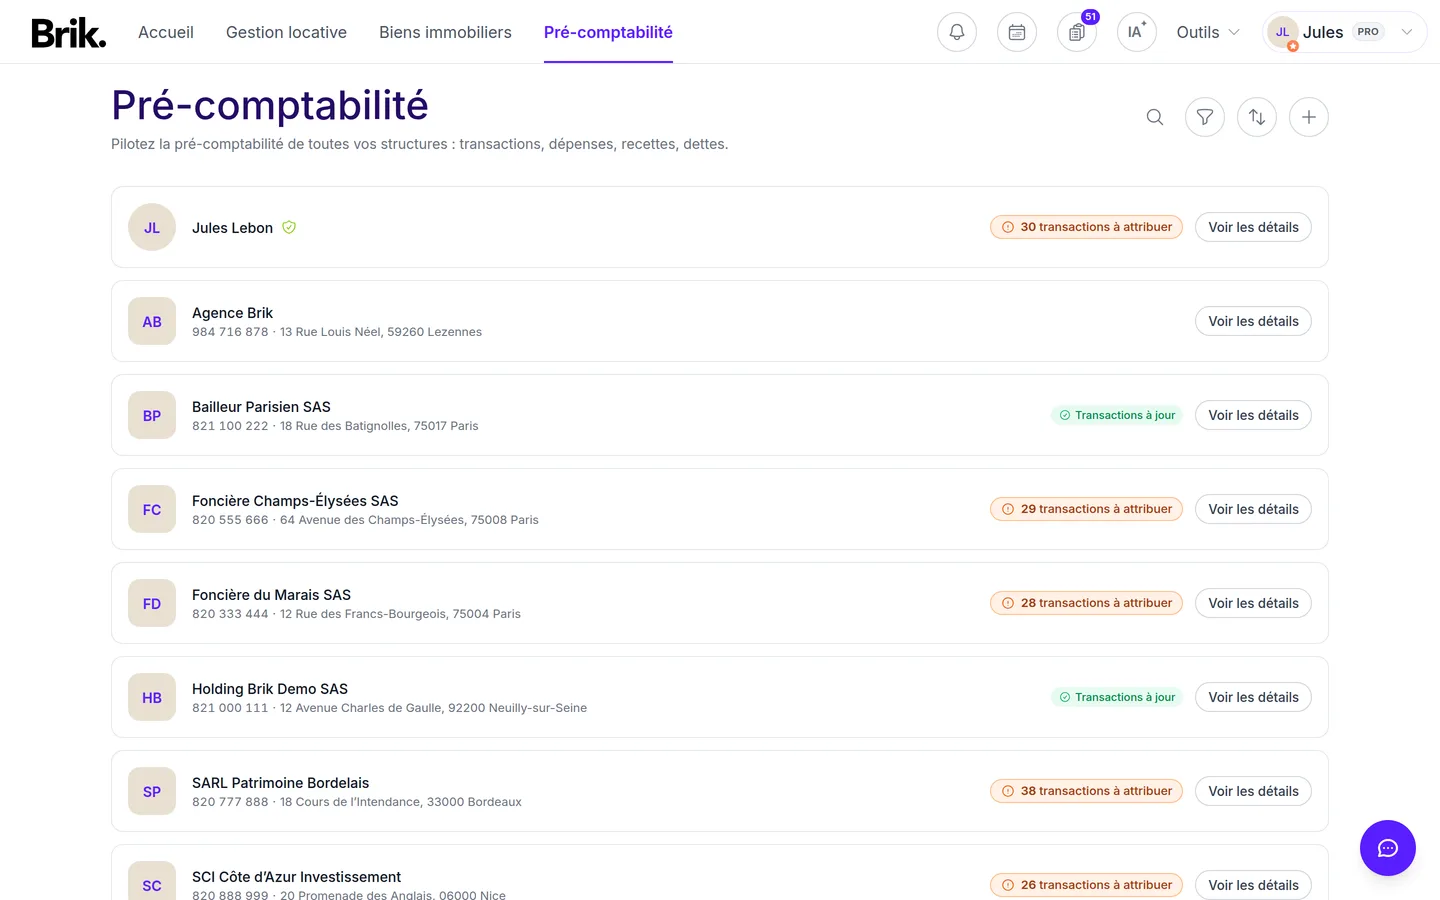
La page Pré-comptabilité : une ligne par structure, le nombre de transactions à attribuer et le bouton « Voir les détails ».
Pas à pas
- Connectez votre banque : menu profil (votre nom, en haut à droite) → « Banques » → « Connexions bancaires ».
- Fixez la date de départ de votre historique, pour ne pas devoir traiter trois ans de relevés.
- Ouvrez Pré-comptabilité, repérez votre structure et cliquez sur « Voir les détails ».
- Dans Transactions, attribuez chaque loyer reçu au bon locataire et à la bonne période.
- Dans Dépenses, cliquez sur « + Ajouter une dépense » pour chaque facture et, surtout, tranchez la case « récupérable ».
- Revenez à Tâches jusqu'à ce que la liste soit vide. C'est votre seul indicateur de « à jour ».
Une structure = une pré-comptabilité
Avant tout geste, comprenez ce découpage : chaque structure a sa propre pré-comptabilité, étanche des autres. Vous en nom propre, votre SCI familiale, votre société : trois espaces séparés, trois exports séparés. Sur la page Pré-comptabilité, chaque structure affiche son compteur « N transactions à attribuer » et son bouton « Voir les détails ».
Ce n'est pas un choix d'ergonomie, c'est la réalité fiscale : une structure = un patrimoine, un ou plusieurs comptes bancaires, une déclaration distincte. Chaque compte bancaire doit donc être rattaché à la bonne structure. Si vous en gérez plusieurs, lisez Tenir la pré-comptabilité de plusieurs structures.
Avant tout : la banque, et à partir de quand
La pré-comptabilité se nourrit de vos comptes bancaires. Une fois la connexion établie, les mouvements remontent seuls dans Transactions, avec leur libellé, leur montant, leur date, leur banque et leur moyen de paiement.
🔒 La connexion passe par la DSP2, en lecture seule : Brik lit vos mouvements pour les rapprocher de vos loyers et de vos dépenses, mais ne peut initier aucun paiement.
Geste n° 1, Attribuer un loyer
Tant que vous ne dites pas ce qu'est une transaction, elle est inerte : ni dans vos recettes, ni dans le suivi de votre locataire.
- Ouvrez Transactions et repérez la ligne non attribuée.
- Choisissez « Loyer », puis le locataire et la période.
- Si le virement couvre aussi les charges, répartissez-le en deux parts : « Loyer » et « Charge récup. ».
- Validez : la colonne Attribution affiche le détail, par exemple « Loyer · 720 € » et « Charge récup. · 60 € ».
Une fois le loyer attribué, trois choses se déclenchent : le loyer passe encaissé, la quittance devient générable, et le locataire sort des relances d'impayé. C'est pour cela que ce geste vient avant tous les autres.
Deux cas dès le premier mois : un paiement partiel (attribuez ce qui est arrivé, le solde reste dû) et un virement groupé couvrant plusieurs loyers (répartissez-le en autant de parts que de baux).
Geste n° 2, Saisir une charge, et trancher : récupérable ou non ?
Dans Dépenses → « + Ajouter une dépense » : date, type, montant TTC, le niveau (société, immeuble, bien, ou charge récupérable d'un bail), la case « récupérable », et le justificatif. Cette case répond à une question simple : à la fin, qui paie ? vous, ou votre locataire ?
| Récupérable, payée par le locataire | Non récupérable, reste à votre charge |
|---|---|
| Eau, chauffage collectif, électricité des communs | Taxe foncière (hors part ordures ménagères) |
| Entretien des communs, espaces verts, ascenseur | Assurance propriétaire non occupant (PNO) |
| Taxe d'enlèvement des ordures ménagères | Gros travaux : toiture, ravalement, murs porteurs |
| Menues réparations, entretien courant du logement | Honoraires de gestion, intérêts d'emprunt |
| Remplacement d'un équipement usé par l'usage normal | Remplacement d'un équipement vétuste |
La liste des charges récupérables est fixée par décret : elle n'est pas négociable et aucune clause du bail ne peut l'élargir.
Face à votre locataire : seules les charges récupérables lui sont refacturables. Chaque mois il verse des provisions ; en fin d'année vous les comparez aux charges récupérables réelles. Une charge récupérable non cochée n'entrera pas dans ce calcul : c'est de l'argent que vous ne récupérerez jamais.
Face au fisc : au régime réel, ce sont les charges non récupérables qui se déduisent de vos revenus fonciers, les récupérables ne se déduisent pas, puisqu'elles vous sont remboursées. Se tromper dans un sens vous fait perdre une déduction ; dans l'autre, vous déduisez ce à quoi vous n'avez pas droit.
Cas fréquent : un appel de charges de copropriété est presque toujours mixte. Sur 620 €, 410 € peuvent être récupérables (eau, entretien, ascenseur) et 210 € non (assurance de l'immeuble, honoraires de syndic, fonds travaux). Saisissez les deux parts plutôt que de cocher l'ensemble. Pour une charge à ventiler entre plusieurs locataires, voir Assigner une charge et la répartir entre plusieurs locataires.
Geste n° 3, Arriver à zéro dans l'onglet Tâches
L'onglet Tâches est votre seul indicateur fiable. Il regroupe « Transactions bancaires à attribuer » (bouton « Attribuer maintenant ») et « Justificatifs manquants, Dépenses » (bouton « Ajouter les justificatifs »). Quand une pièce est réellement introuvable, marquez-la « Justif. perdu » : la ligne sort de la liste sans effacer la trace de l'anomalie.
L'objectif tient en une phrase : zéro tâche en attente à la fin de chaque mois. Passé deux ou trois mois, un libellé bancaire ne vous dit plus rien et chaque ligne devient une enquête.
Les trois automatismes à activer tôt
Ce sont eux qui font passer la pré-comptabilité de corvée à routine. Ils se règlent une fois et servent toute l'année.
- L'auto-mapping des libellés. Quand vous attribuez une transaction, Brik mémorise le libellé et propose seul l'attribution les fois suivantes : le loyer de votre locataire, l'appel du syndic, la prime d'assurance. Plus vous attribuez tôt et proprement, moins vous aurez à le faire ensuite. Voir Mapper une transaction automatiquement.
- Les charges récurrentes. Taxe foncière, assurance PNO, appels de charges trimestriels : programmez-les une fois plutôt que de les ressaisir. Voir Programmer des charges récurrentes.
- Les attributions en masse. Si vous démarrez avec un arriéré, l'écran « Attributions en masse » traite d'un coup toutes les lignes qui se ressemblent, au lieu de les reprendre une à une. Voir Attribuer ses transactions en masse.
Un mois concret
La SCI Les Tilleuls détient trois lots : A loué 720 € + 60 € de provisions, B 640 € + 50 €, C 890 € + 70 €.
| Ce que vous voyez | Ce que vous faites |
|---|---|
| Virement 780 € | Loyer lot A : « Loyer · 720 € » + « Charge récup. · 60 € » |
| Virement 500 € puis 460 € | Lot C payé en deux fois : attribuez les deux, le loyer passe alors encaissé |
| Prélèvement syndic 620 € | Dépense mixte : 410 € récupérables, 210 € non |
| Carte 214 €, plomberie | Mitigeur vétuste : non récupérable |
| Prélèvement 1 185 €, crédit | Mensualité : 340 € d'intérêts, 812 € de capital, 33 € d'assurance |
Le cash-flow du mois : 2 430 € − 834 € − 1 185 € = +411 €. Mais le résultat ne retient pas le capital : 2 430 € − 834 € − 373 € = +1 223 €. L'écart de 812 €, c'est le capital remboursé, l'enrichissement invisible du mois, qui se retrouve au Bilan Patrimonial. Comprendre cet écart évite la déception du bailleur qui ne voit presque rien sur son compte et découvre un revenu imposable bien supérieur.
💡 Les 180 € de provisions encaissées ne sont pas un gain : ils seront confrontés aux charges récupérables réelles à la régularisation annuelle.
Votre routine
Chaque semaine (5 à 10 min), vider les transactions non attribuées, joindre les justificatifs reçus, repérer un loyer qui n'est pas arrivé.
Chaque mois (20 à 30 min), arriver à zéro tâche, vérifier que tous les loyers sont encaissés, contrôler que le solde bancaire correspond, lire l'analyse financière.
Chaque année (1 à 2 h), régulariser les charges, vérifier le tableau d'amortissement, actualiser la valeur des biens, générer l'export par structure. Suivez La checklist de clôture annuelle.
Et le menu « Comptabilité » ?
À côté de la pré-comptabilité, un menu « Comptabilité » distinct est consacré à la comptabilité légale : comptes bancaires, attributions en masse, fiscalité par bien, export FEC, PCG personnalisé et immobilisations. Il concerne surtout les SCI à l'impôt sur les sociétés et le LMNP au réel. Les deux menus travaillent sur les mêmes structures mais ne se remplacent pas. Voir Découvrir la comptabilité légale (FEC, immobilisations).
Les erreurs du démarrage
- Laisser s'accumuler les transactions non attribuées. L'erreur la plus coûteuse, et la seule vraiment irrattrapable.
- Vouloir reprendre tout l'historique le premier jour au lieu de fixer une date de départ.
- Oublier de cocher « récupérable ». De l'argent que vous ne refacturerez jamais.
- Cocher « récupérable » sur tout un appel de charges, qui est presque toujours mixte.
- Rattacher une dépense au mauvais niveau, ce qui fausse la rentabilité comparée de vos biens.
- Saisir à la main une dépense déjà remontée par la banque, ce qui crée un doublon. Voir Corriger une erreur de pré-comptabilité.
Les huit onglets en un coup d'œil
Trois suffisent au quotidien. Voici les huit, pour savoir où aller le jour où vous en aurez besoin.
| Onglet | Ce que vous y faites | Quand |
|---|---|---|
| Tâches | Ce qui reste à traiter : attributions en attente, justificatifs manquants. Votre seul indicateur de « à jour ». | Chaque semaine |
| Transactions | Attribuer chaque mouvement à un loyer, une dépense ou une régularisation. Filtres État, Date, Justificatif, Montant. | Chaque semaine |
| Dépenses | Saisir les factures, choisir le niveau, trancher « récupérable », joindre le justificatif. Statuts Payé / À payer, et trois compteurs en tête : Total dépensé, Récupérable, Nombre de charges. | À réception |
| Recettes | Loyers encaissés, apports en compte courant d'associé, autres revenus. Un apport est une dette envers vous, jamais un revenu imposable. | Chaque mois |
| Dettes | Capital restant dû, intérêts, assurance emprunteur, tableau d'amortissement. Seuls les intérêts et l'assurance se déduisent au réel. | Chaque trimestre |
| Analyse financière | Résultat, cash-flow, rentabilité. Fiable seulement si vos attributions le sont. | Chaque mois |
| Bilan Patrimonial | Valeur de vos biens moins vos emprunts : votre valeur nette. | 1 à 2 fois par an |
| Export | Le fichier à transmettre à votre expert-comptable, structure par structure. | À la clôture |
Gérez ça en 1 clic avec Brik
Brik regroupe tous les outils dont les bailleurs ont besoin pour gérer leur(s) bien(s).
Découvrir Outil Brik →Deux zones que l'on oublie souvent : « Impôts et Taxes » et les échéances
La barre latérale d'une structure compte un neuvième onglet, Impôts et Taxes, placé entre Dettes et Analyse financière. Il présente, structure par structure, un calendrier des obligations fiscales à venir : taxe foncière, cotisation foncière des entreprises (CFE), taxe sur les logements vacants, taxe sur les bureaux en Île-de-France, déclaration des revenus fonciers (2044) ou du résultat BIC (LMNP/LMP), déclaration d'occupation des biens (GMBI) et, le cas échéant, l'impôt sur la fortune immobilière (IFI) avec un montant estimé. Chaque échéance porte son statut (À venir, Échu), son responsable (propriétaire ou comptable) et, lorsque le montant n'est pas encore connu, un bouton « Saisir le montant ». Deux indicateurs résument la situation : la prochaine échéance et le total estimé sur 12 mois. Le bouton « Configuration fiscale » ajuste le régime appliqué à la structure, et « Recevoir ces échéances dans mon calendrier » les exporte vers votre agenda. Trois affichages sont proposés : liste, frise et colonnes.
L'onglet Tâches comporte lui aussi une troisième rubrique, « Échéances de la structure », qui liste les dépenses programmées à venir (frais bancaires, assurance PNO, honoraires de l'expert-comptable, frais de gestion annuels…) avec leur date et leur montant : c'est le pendant prévisionnel des charges récurrentes. Le compteur du bandeau « N tâches en attente » additionne les trois rubriques.
Questions fréquentes
Par où commencer si je n'ai jamais rien saisi ?
Fixez votre date de départ, puis traitez le mois en cours uniquement. Ne cherchez pas à rattraper l'année écoulée le premier jour : prenez l'habitude sur des transactions fraîches, dont vous vous souvenez.
Dois-je connecter ma banque ?
C'est très fortement conseillé : sans transactions, il n'y a rien à attribuer et le suivi des loyers ne se met pas à jour seul. Vous pouvez saisir vos dépenses à la main, mais vous perdez l'essentiel de l'automatisation.
Et si un locataire me paie en espèces ou par chèque ?
Vous pouvez enregistrer le paiement à la main depuis la vue « Location » du bien, en cliquant sur le statut du loyer : origine, montant, date et moyen de paiement, avec paiement partiel possible. C'est le repli prévu quand le versement n'apparaît pas sur un compte connecté.
Comment savoir si une charge est récupérable ?
La liste est fixée par décret et ne se négocie pas dans le bail. En résumé : ce qui relève de l'usage courant du logement et des services dont profite l'occupant est récupérable ; ce qui relève de la propriété du bien, impôt foncier, assurance du propriétaire, gros travaux, vétusté, ne l'est pas.
Dois-je vraiment ouvrir les huit onglets chaque mois ?
Non. Tâches, Transactions et Dépenses suffisent au quotidien. Recettes et Analyse financière se consultent une fois par mois, Dettes au trimestre, Bilan Patrimonial une à deux fois par an, Export à la clôture.
J'ai une SCI et des biens en nom propre : dois-je tout séparer ?
Oui, et Brik le fait pour vous : deux structures distinctes, chacune avec ses transactions, ses dépenses et son export. C'est indispensable, les deux relevant de déclarations différentes.
Combien de temps faut-il y consacrer ?
Quelques minutes par semaine et une vingtaine de minutes en fin de mois pour un patrimoine de quelques lots. L'effort n'augmente vraiment que si vous laissez traîner.
Brik remplit-il ma déclaration ?
Non. Brik prépare une base propre et exportable ; l'établissement des comptes et le conseil fiscal restent le métier de votre expert-comptable, à qui vous transmettez l'export.
Articles liés : Comment attribuer une transaction bancaire · Comment saisir une dépense et joindre un justificatif · Mapper une transaction automatiquement · Programmer des charges récurrentes · Clôturer son mois avec l'onglet Tâches · Comment générer un export comptable.