Tenir la pré-comptabilité de plusieurs structures
·
L'essentiel
Pour gérer la pré-comptabilité de plusieurs structures (nom propre, SCI), chaque entité doit être strictement cloisonnée avec son propre compte bancaire dédié et ses biens rattachés. Les opérations et exports restent totalement indépendants, exigeant 10 à 20 minutes de suivi mensuel et 1 heure annuelle par structure pour générer les exports comptables distincts nécessaires à chaque déclaration fiscale.
Nom propre + une ou plusieurs SCI : comment organiser, saisir et clôturer une pré-comptabilité par structure dans Brik, sans mélanger les flux ni les exports.
La détention de biens sous différentes entités juridiques, telles qu'une détention en nom propre et une ou plusieurs SCI, exige une étanchéité comptable stricte pour respecter les obligations fiscales déclaratives de chaque structure. La pré-comptabilité sur Brik est entièrement cloisonnée par entité : chaque structure dispose de ses propres flux bancaires, dépenses, ventilations, analyses et fichiers d'export comptable. Cette fonctionnalité est accessible à partir de la formule + Patrimoine (19,80 €/mois TTC jusqu'à 20 lots) ainsi que dans l'offre Brik Pro, accessibles après 14 jours d'essai gratuit sans carte bancaire, comme indiqué sur la page Tarifs.
Pour assurer une gestion fluide en multi-structures, il convient d'associer un compte bancaire dédié à chaque société et de rattacher chaque bien immobilier à son entité détentrice. Cette organisation évite la confusion des trésoreries et permet un traitement automatisé des loyers, garantissant des exports comptables distincts et directement exploitables lors de la clôture annuelle de chaque entité.
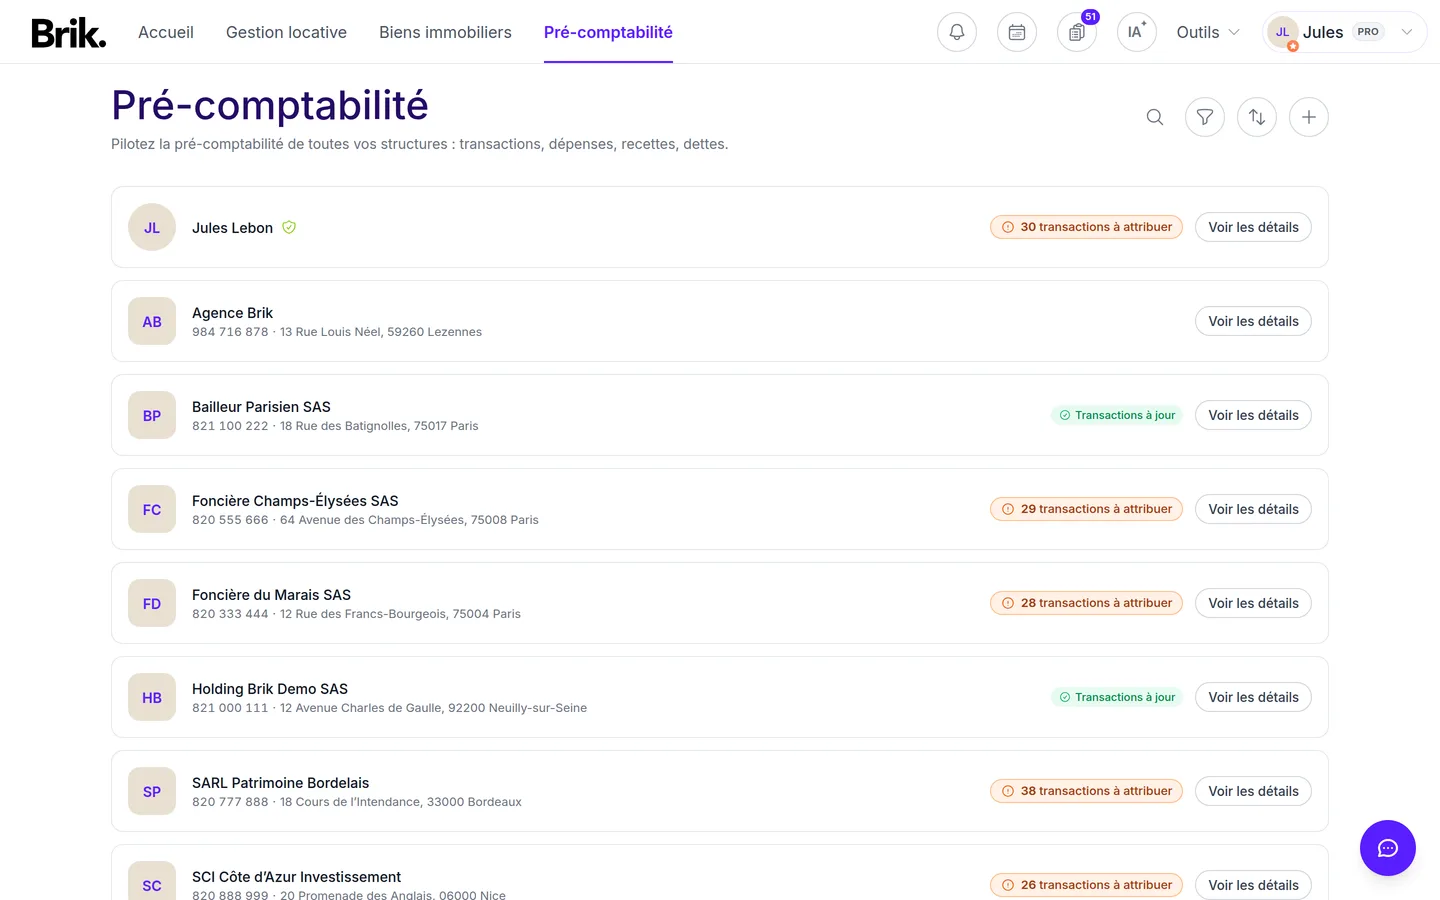
Chaque structure — personne physique, SAS, SARL, SCI — a sa propre pré-comptabilité et son propre compteur de transactions à attribuer.
Le principe : une pré-comptabilité par structure
Chaque société (nom propre, chaque SCI) est un univers comptable distinct : recettes, dépenses, dettes, bilan et export lui sont propres, car chacune a sa propre déclaration fiscale. Vous passez de l'une à l'autre avec le sélecteur de structure. Si vous débutez, commencez par Découvrir la pré-comptabilité Brik.
Bien démarrer le multi-structures
- Créez chaque structure dans Brik (nom propre est créé d'office ; ajoutez vos SCI). Voir Comment créer une structure (SCI, société).
- Un compte bancaire dédié par structure, rattaché à la bonne société : voir Attribuer un compte bancaire à une structure.
- Rattachez chaque bien à sa structure : un bien de la SCI sous la SCI, un bien perso sous le nom propre.
Avec ces trois réglages, les loyers et dépenses tombent automatiquement dans la bonne pré-comptabilité.
La routine au quotidien
Travaillez structure par structure : sélectionnez-en une, ramenez son onglet Tâches à zéro, puis passez à la suivante. La clôture mensuelle par structure est décrite dans Clôturer son mois avec l'onglet « Tâches ». Un compte dédié par société rend cette bascule fluide : pas de tri entre des flux mélangés.
La clôture et l'export, structure par structure
En fin d'année, chaque structure se clôture et s'exporte séparément, car chacune a sa déclaration. Déroulez La checklist de clôture annuelle pour chacune, puis générez son export via Comment générer un export comptable. Vous pouvez avoir bouclé une SCI sans avoir encore terminé votre nom propre : les structures sont indépendantes.
Un exemple concret
Vous gérez votre nom propre (1 studio), la SCI Beauregard (6 lots) et une seconde SCI (2 lots). Trois comptes dédiés, trois pré-comptabilités. Chaque début de mois : 10 minutes sur le nom propre, 20 sur Beauregard, 10 sur la seconde SCI. En janvier, trois clôtures annuelles d'environ une heure, trois exports. Rien ne se mélange, chaque comptable reçoit le bon fichier.
Ce qui reste commun, ce qui reste séparé
- Séparé : transactions, dépenses, recettes, dettes, analyse et export, propres à chaque structure.
- Transversal : votre vue patrimoniale d'ensemble vous permet de suivre la performance de tout votre patrimoine, structures confondues, tout en gardant une comptabilité distincte pour chacune.
Les flux entre structures : comptes courants d'associé et refacturations
Le cloisonnement n'empêche pas l'argent de circuler entre vos structures ; il impose de le qualifier correctement des deux côtés. La règle : un flux entre vous et votre SCI n'est jamais une recette ni une dépense locative, c'est un mouvement de compte courant d'associé.
Exemple : la chaudière d'un appartement de votre SCI tombe en panne, l'artisan veut être payé sous 48 heures et le compte de la SCI est à découvert. Vous réglez les 1 200 € depuis votre compte personnel.
- Côté SCI : saisissez la dépense de 1 200 € (travaux, non récupérable, justificatif joint) dans Dépenses — la dépense appartient à la SCI, c'est elle qui la déduira. Enregistrez en parallèle un apport en compte courant d'associé de 1 200 € dans Recettes : la SCI vous doit désormais cette somme.
- Côté nom propre : la transaction de 1 200 € sur votre compte personnel n'est pas une dépense de vos biens en nom propre. Écartez-la comme mouvement privé ; ne l'affectez à aucun bien.
- Quand la SCI vous rembourse : le virement sortant de la SCI est un remboursement de compte courant, pas une dépense ; le virement entrant sur votre compte personnel n'est pas un loyer. Aucun des deux n'a d'effet fiscal.
Même logique pour une refacturation entre deux SCI (une assurance souscrite par l'une pour un immeuble détenu par l'autre) : la dépense revient à la structure qui détient le bien, l'autre enregistre une créance, et le remboursement solde l'opération. Documentez ces flux par un écrit simple (mail ou note dans la fiche de la structure) : votre expert-comptable en aura besoin pour tenir le compte courant.
Chaque structure a son régime fiscal
Séparer les structures, c'est aussi respecter des règles de déclaration différentes. En 2026, les cas les plus fréquents :
| Structure | Nature des revenus | Déclaration | Ce que Brik fournit |
|---|---|---|---|
| Nom propre, location nue | Revenus fonciers | Micro-foncier jusqu'à 15 000 € (abattement 30 %) ou 2044 au réel | Recettes et dépenses par bien, export comptable |
| Nom propre, location meublée | BIC (LMNP) | Micro-BIC ou réel avec liasse 2031 et amortissements | Export comptable, immobilisations (comptabilité légale selon formule) |
| SCI à l'IR | Revenus fonciers, imposés chez chaque associé | 2072 pour la SCI, quote-part reportée par chaque associé | Export par structure, résultat à répartir selon les parts |
| SCI à l'IS | Bénéfice imposé à l'IS dans la société | Liasse 2065, comptabilité commerciale complète, FEC exigible | Export FEC, PCG, immobilisations (comptabilité légale selon formule) |
Une même transaction ne peut donc pas « servir » à deux régimes. C'est la raison profonde du cloisonnement, au-delà de la lisibilité. Voir Découvrir la comptabilité légale pour les structures qui y sont soumises.
Dans quel ordre traiter trois ou quatre structures
- Commencez par les structures qui encaissent des loyers : un loyer non rapproché a des conséquences immédiates (relance à tort, quittance en retard), une dépense non attribuée peut attendre la fin du mois.
- Traitez une structure jusqu'au bout avant de passer à la suivante : compteur à zéro, justificatifs ajoutés. Alterner entre structures multiplie les erreurs de contexte.
- Finissez par les structures sans activité (SCI en attente d'acquisition, société dormante) : quelques frais bancaires à qualifier, rien de plus.
- À l'export, nommez vos fichiers par structure et par période (par exemple SCI-Nationale_2026-T3) et envoyez-les séparément à votre expert-comptable : un fichier par entité juridique, comme il tiendra une comptabilité par entité.
Gérez ça en 1 clic avec Brik
Brik regroupe tous les outils dont les bailleurs ont besoin pour gérer leur(s) bien(s).
Découvrir Outil Brik →Questions fréquentes
Combien de structures puis-je gérer ?
Il n'y a pas de limite au nombre de structures en tant que tel : ce qui compte, c'est le nombre total de lots gérés. Chaque formule (Basic, Complète, +Patrimoine) couvre jusqu'à 20 lots, toutes structures confondues. Au-delà, ou pour gérer des lots pour le compte de clients, Brik Pro prend le relais de 1 à 5 000 lots. Voir les tarifs.